プロジェクトファイナンス(PF)のモデルは、一見複雑に見えますが、登場人物の関係と全体の構造、作成の順番さえ押さえれば、決して手に負えないものではありません。筆者は実務でPFモデルや、それをベースにした買収モデルの構築に携わっています。この記事では、架空の太陽光発電案件を題材に、PFモデルの全体像と組み立て方の順番を解説します。
PFモデルとは何か
プロジェクトファイナンスとは、特定のプロジェクトが生み出すキャッシュフローを返済原資として、そのプロジェクト専用に設立される特別目的会社(SPV:Special Purpose Vehicle)に対して融資を行うファイナンス手法です。通常のコーポレートファイナンスが会社全体の信用力や既存資産を担保にするのに対し、PFはノンリコース(非遡及型)が基本で、レンダー(貸し手)はSPVが生み出すキャッシュフローの強さだけを頼りに融資を行います。
PFモデルは、このSPVの収益・費用・借入返済・分配までを一気通貫でシミュレーションするExcelモデルです。通常のコーポレートファイナンスのモデルと異なり、DSCR(デットサービスカバレッジレシオ)やLLCR(ローンライフカバレッジレシオ)といった借入指標を軸に、返済スケジュールそのものをモデル内で設計する必要がある点が特徴です。
PFの登場人物と関係者構造
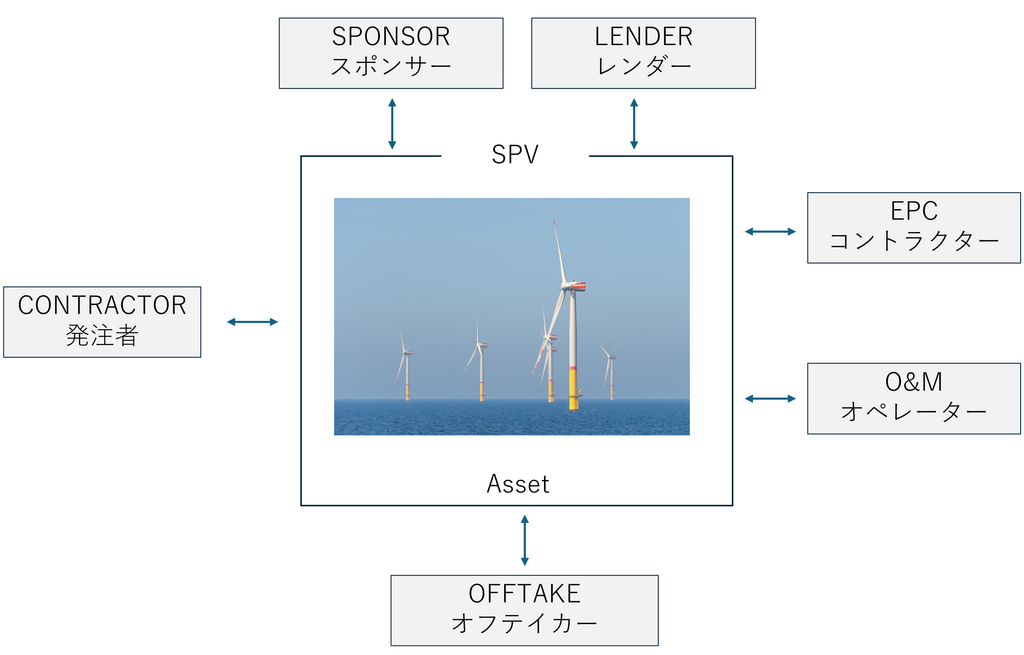
PF案件には、SPVを中心に複数の関係者が登場します。代表的なものは以下の通りです。
・スポンサー:SPVに出資する事業主体、総合商社や機関投資家、ファンドなど
・レンダー:SPVに融資を行う金融機関、銀行やリース会社、デッドファンドなど
・EPCコントラクター:設計・調達・建設を請け負う会社
・オフテイカー:発電した電力等の買い手(PPA:電力販売契約の相手方)
・O&Mオペレーター:完工後の運営・保守を担う会社
これらの関係者との契約関係(EPC契約、PPA、O&M契約、担保契約など)が、そのままPFモデルの前提条件やキャッシュフローの構造に落とし込まれていきます。
モデルの全体構造:7つのブロック
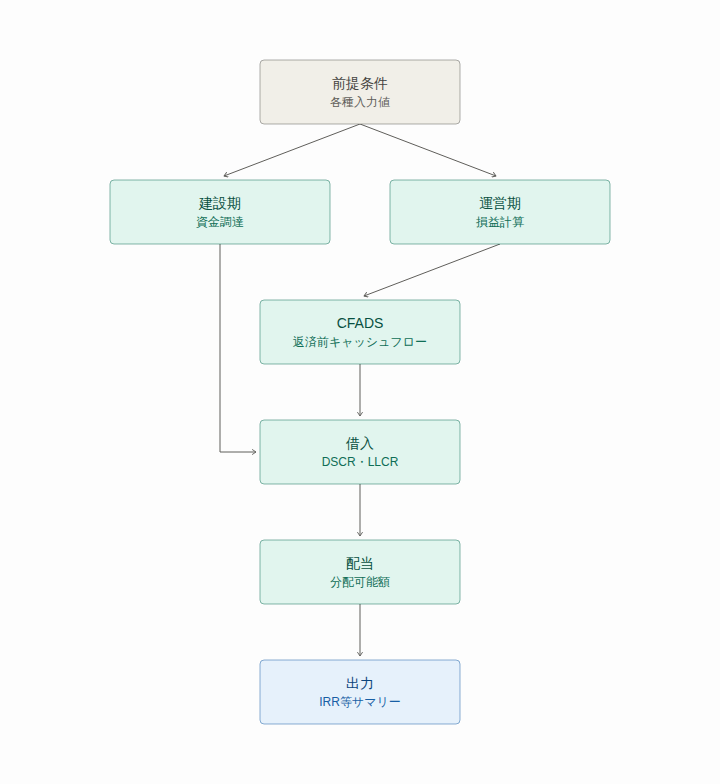
PFモデルは、大きく分けて次の7つのブロックで構成されます。
| ブロック | 役割 |
|---|---|
| 前提条件 | 発電量、売電単価、建設費、O&M費用などの入力値 |
| 建設期 | 建設費の資金使途と資金調達(自己資本・借入)のタイミング |
| 運営期 | 売上、運営費用、税金などの損益計算 |
| CFADS | 借入返済前のキャッシュフロー(Cashflow Available for Debt Service) |
| 借入 | 元利返済スケジュール、DSCR・LLCRの計算 |
| 配当 | 借入返済後に残る株主への分配可能額 |
| 出力 | Project IRR、Equity IRR、DSCR推移などのサマリー指標 |
主要な財務指標:CFADS・DSCR・LLCR
PFモデルを理解する上で欠かせない指標を3つ紹介します。
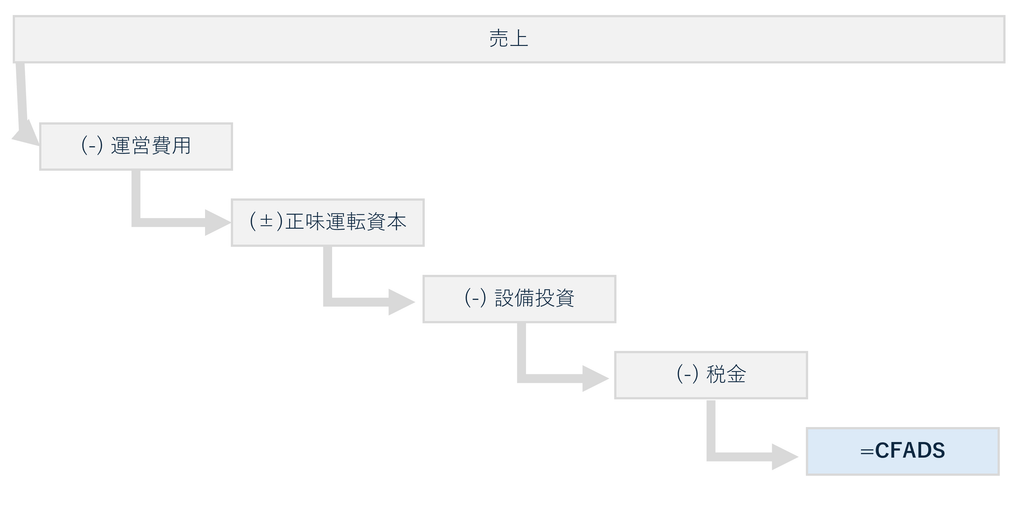
CFADS(借入返済前キャッシュフロー)
売上から運営費用・運転資本の増減・設備投資・税金を差し引いて算出される、借入の元利返済に充てられるキャッシュフローです。ジュニアやメザニン、エクイティよりも優先的に支払われ、レンダーが最も重視する指標の一つです。
DSCR(デットサービスカバレッジレシオ)
DSCR=CFADS÷(元本+利息)で計算され、その期のキャッシュフローが借入返済額の何倍あるかを示します。レンダーは案件のリスクに応じて最低DSCR水準を融資契約の中で設定し、これを下回ると分配制限などの措置が発動する設計になっているのが一般的です。
LLCR(ローンライフカバレッジレシオ)
LLCR=将来のCFADSの現在価値合計÷借入残高で計算され、残りの借入期間全体を通じて、案件が返済能力をどれだけ持っているかを示す指標です。単年度のDSCRだけでなく、借入期間全体でのバッファを確認するために使われます。
作成順番:8つのステップ
PFモデルを実際に組み立てる際は、以下の順番で進めると迷いにくくなります。
- 前提条件シートを作る(発電量・単価・コストなどの入力欄を1箇所に集約)
- 建設期の資金使途・資金調達スケジュールを作る
- 運営期の損益計算(売上・費用・税金)を作る
- CFADSを計算する
- 借入返済スケジュールを仮組みする(この時点では循環参照に注意)
- DSCR・LLCRを計算し、借入条件と整合しているか確認する
- 配当(分配可能額)を計算する
- Project IRR・Equity IRRなどのサマリー指標をまとめる出力シートを作る
架空案件の前提:20MW太陽光発電案件
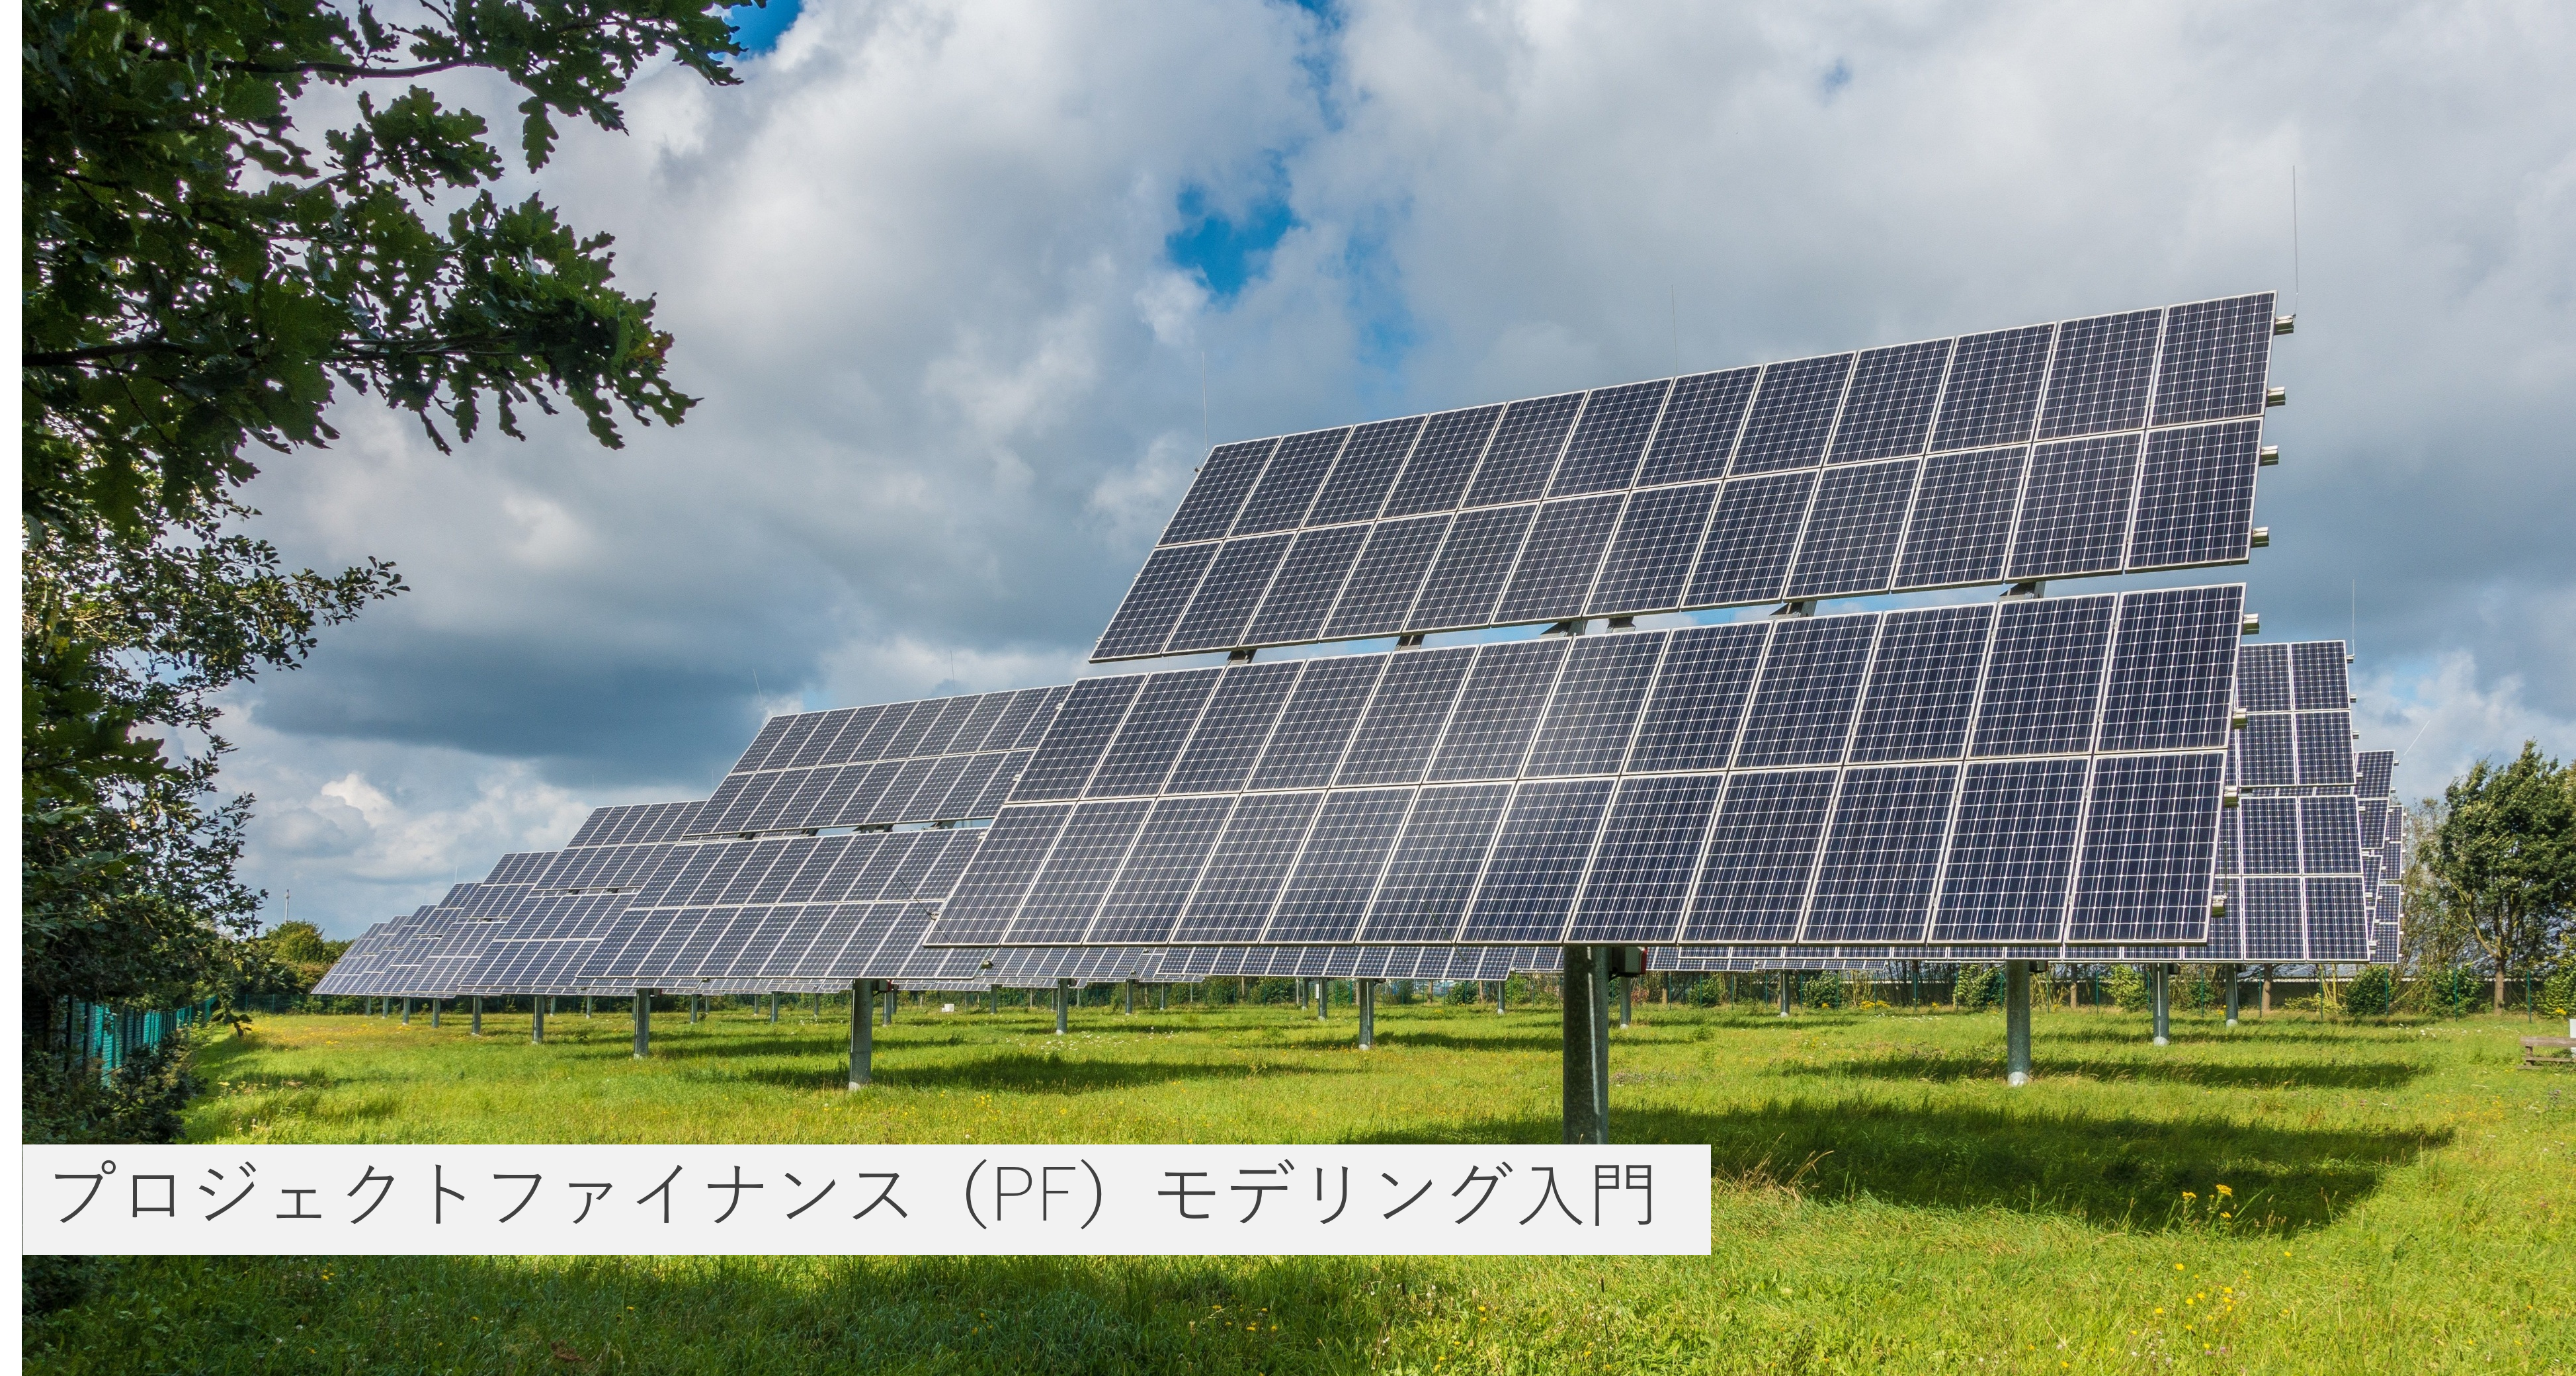
理解を深めるため、架空の20MW太陽光発電案件を例に考えてみます。
| 項目 | 前提 |
|---|---|
| 発電容量 | 20MW |
| 想定発電量 | 年間約24,000MWh(P50ベース) |
| 売電単価 | 固定価格買取制度を想定 |
| 建設費 | 総額を自己資本と借入で調達(建設期3年) |
| 運営期間 | 20年 |
| 借入 | 元利均等返済、最低DSCR水準を維持する前提 |
なお、太陽光や風力といった再生可能エネルギー案件では、発電量そのものに不確実性があるため、P90/P50といった「超過確率」の考え方が使われます。P50は「50%の確率でその発電量を上回る(下回る)」水準、P90は「90%の確率でその発電量を上回る」保守的な水準を指します。レンダーは、返済の安全性を見る際にP90ベースの保守的な発電量を使うことが一般的です。
実務で起きやすい失敗とチェックポイント
循環参照の扱い
借入利息の計算が期中の借入残高に依存し、借入残高がキャッシュフローに依存する、という循環参照はPFモデルで頻繁に発生します。Excelの反復計算を有効にするか、循環を切るための補助計算(スイッチ)を設けるか、マクロを組むかを、モデル構築の初期段階で決めておく必要があります。
税金計算の順序
減価償却や繰越欠損金の扱いによって課税所得の計算順序が変わります。税引後キャッシュフローを先に確定させてから借入返済を計算しようとすると、循環参照がさらに複雑になるため、計算順序を意識してシートを設計する必要があります。
次回予告
次回は、このCFADSとDSCRについて、より具体的な計算方法と、DSRA(デットサービスリザーブアカウント)などの信用補完の仕組みを掘り下げて解説する予定です。
まとめ
PFモデルは複雑に見えますが、SPVを中心とした関係者構造と、前提条件から出力までの7つのブロック、8つの作成ステップを押さえれば、体系的に組み立てることができます。まずは架空案件でシンプルな骨格を作ってみることをおすすめします。
免責事項:本記事の内容は筆者個人の実務経験に基づく一般的な情報提供を目的としており、特定の投資判断やファイナンススキームを推奨するものではありません。